
| ~2.050 palabras (estimación por párrafos) |
| Cifras, porcentajes, plazos, precios | ninguno |
| Mención legal | solo Ley 50/1980 genérica, con enlace BOE, sin artículo |
| Guiones largos | ninguno |
| Enlaces internos | 4: valor-venal, indemnizacion-accidente-trafico, dar-baja-seguro, reclamar-al-seguro |
| Testimonios o casos reales | ninguno, solo ejemplos marcados como hipotéticos |
Añadí el enlace a `/valor-venal/` porque la sección de valoración lo pide sola y ese post ya existe. Si no quieres cuatro enlaces, ese es el prescindible.
## TITLE
Siniestro total de coche: qué es, qué te pagan y qué hacer
## META DESCRIPTION
Qué es un siniestro total, cómo valora la aseguradora tu coche, qué te paga de verdad y qué puedes hacer si te quedas el coche o no aceptas su oferta.
## ARTÍCULO
«`html
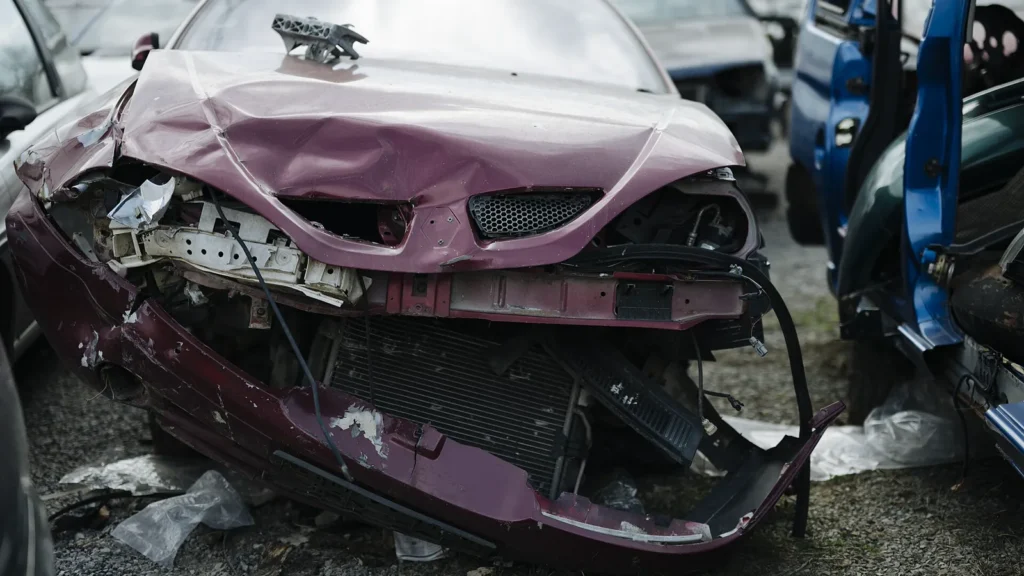
Un siniestro total es la decisión de la aseguradora de no reparar tu coche porque arreglarlo cuesta tanto, o casi tanto, como lo que vale. En vez de pagar el taller, te indemniza con el valor del coche que fija la póliza, descontando la franquicia si la tienes, y se queda con los restos salvo que prefieras conservarlos.
Qué es un siniestro total y cuándo lo declara la aseguradora
La aseguradora no mira si el coche «tiene arreglo». Mira dos números: lo que costaría repararlo según el presupuesto del taller y el perito, y lo que vale el coche el día antes del golpe. Cuando el primero se acerca demasiado al segundo, declara el siniestro total. Dónde está esa línea lo define cada póliza. Algunas la ponen en el momento en que la reparación supera el valor del coche; otras la bajan y declaran total bastante antes de llegar ahí. Búscalo en tus condiciones generales, normalmente en el apartado de daños propios o en las definiciones del principio.
De ahí sale una situación que sorprende a mucha gente: un golpe que parece menor puede acabar en siniestro total si el coche es viejo. Imagina un coche con muchos años aparcado en la calle al que le destrozan el lateral entero, puerta y aleta incluidas. Mecánicamente está perfecto, arranca y anda. Pero la chapa, la pintura y la mano de obra pueden costar más de lo que la tabla de valoración dice que vale ese coche, y la aseguradora preferirá indemnizar. Al contrario, un choque serio con un coche casi nuevo, con los airbags disparados y el frontal hundido, puede seguir siendo reparable sobre el papel: el valor del coche es alto y la reparación, aunque cara, no llega al umbral.
Hay un segundo camino hacia el siniestro total que no pasa por el taller: el coche ya no está, o no sirve. Robo sin recuperación, incendio, inundación o un árbol que le cae encima. Ahí no hay reparación que comparar y la póliza lo trata directamente como pérdida total, siempre que tengas contratada esa cobertura.
Si solo tienes seguro a terceros, nada de esto se aplica a tu propio coche. Quien paga tus daños es la aseguradora del otro conductor, si él fue el culpable, y la discusión sobre el siniestro total la tienes con ella.
Cómo valora el coche la aseguradora
El valor venal es el precio que tendría tu coche en el mercado de segunda mano justo antes del siniestro, según unas tablas. El valor de mercado suele ser algo distinto: lo que te costaría comprar hoy otro igual, con los gastos de la operación incluidos. Y el valor de nuevo es lo que costaba el coche sin estrenar. Las pólizas habituales indemnizan a valor venal o a valor de mercado, según cómo esté redactada la tuya; el valor de nuevo solo aparece en pólizas que lo incluyen expresamente y durante los primeros años del coche. En cómo se calcula el valor venal de un coche o una moto tienes el método con las tablas oficiales.
¿Y de dónde sale la cifra concreta? Cada aseguradora trabaja con tablas de valoración propias o de guías del sector, que parten del modelo, la versión, el año de matriculación y, a veces, los kilómetros. Sobre esa base el perito ajusta. Cuando viene a ver el coche cierra con el taller el coste de reparación pieza por pieza y anota cómo estaba el coche antes del golpe: neumáticos, interior, señales de golpes anteriores, kilómetros reales en el cuadro. También cuentan los extras de fábrica que no trae la versión básica y el equipamiento añadido después, pero solo si tú lo documentas. Un perito no va a suponer que el coche llevaba el paquete de asistencia a la conducción o las llantas grandes; lo tiene que ver en la ficha técnica o en la factura de compra.
El marco de todo esto es la Ley 50/1980, de Contrato de Seguro, que regula cómo se valoran los daños y cómo y cuándo debe pagarse la indemnización. No hace falta leérsela entera, pero conviene saber que la aseguradora no fija las reglas sola y que la propia ley prevé qué hacer cuando no estás de acuerdo con su valoración. Lo vemos más abajo.
Qué te pagan exactamente
Parte del valor del coche fijado según la póliza (venal o de mercado, o de nuevo si tienes esa cobertura). De ahí resta la franquicia, si tu seguro a todo riesgo la tiene. Y resta el valor de los restos solo si quieres quedarte el coche; si se lo entregas, los restos son suyos y no los descuenta. El resultado es lo que te ingresa. Conviene que hagas esa cuenta tú también antes de aceptar nada.
Igual de importante es lo que no entra, porque ahí llegan los disgustos:
- Las multas, los puntos del carné y cualquier sanción derivada del accidente. Eso es tuyo.
- Los accesorios que no estén declarados en la póliza o no estén documentados. El equipo de música que instalaste, el portabicis, la baca, las lunas tintadas: si no constan, no se valoran.
- Los objetos personales que llevabas dentro del coche, salvo que tu póliza tenga una cobertura específica para ellos.
- Lo que te queda por pagar de la financiación si es más de lo que vale el coche. La aseguradora paga el valor del coche, no tu préstamo.
Si el accidente lo causó otro conductor y reclamas a su aseguradora, el escenario cambia bastante: ahí entran también los daños personales y los días sin coche, conceptos que no existen cuando el golpe es cosa tuya. Lo explicamos en qué incluye la indemnización por accidente de tráfico.
Tus tres opciones cuando declaran siniestro total
Te llega la carta, o la llamada, con la cifra. A partir de ahí tienes tres caminos, y el que elijas cambia el dinero que recibes.
Cobrar la indemnización y entregar el coche
Es lo más habitual y lo más cómodo. Aceptas el valor, firmas, la aseguradora se lleva el coche y se encarga de darlo de baja o de venderlo como restos. Tú recibes el importe, menos la franquicia, y vas a por otro coche. Antes de firmar, lee lo que firmas: el documento suele ser un finiquito que cierra el expediente. Comprueba que el importe coincide con lo pactado y que no incluye una renuncia a reclamar nada más. Una vez firmado, reclamar es mucho más difícil.
Quedarte el coche
Tiene sentido cuando el coche sigue andando bien y el daño es sobre todo de chapa, o cuando conoces un taller que te lo arregla por bastante menos de lo que calculó el perito. Funciona así: la aseguradora valora lo que vale el coche tal como está, siniestrado, que es lo que un desguace o un comprador de restos pagaría por él. Te paga la diferencia entre el valor del coche entero y ese valor de restos. El coche sigue siendo tuyo, con su matrícula y su documentación.
Ojo con dos cosas. Si el daño afecta a la estructura, a la dirección, a los frenos o a los airbags, no lo pongas en la carretera sin repararlo y sin que lo revise la ITV; pregunta en tu estación qué inspección necesita. Y pide a la aseguradora el desglose por escrito: valor del coche, valor de restos, franquicia y fecha de la valoración. El valor de restos es donde más margen hay para negociar.
Tras un siniestro total, tu póliza deja de tener sentido tal como estaba, tanto si te quedas el coche como si no. Tienes que comunicárselo a la aseguradora y cerrarla o pasarla al coche nuevo. En cómo dar de baja el seguro del coche está el procedimiento y los plazos que debes respetar para que no te cobren otro año.
Si tu seguro era a valor de nuevo
Entonces la discusión sobre tablas casi desaparece. Esta cobertura, que algunas pólizas a todo riesgo ofrecen durante los primeros años de vida del coche, te indemniza con el precio de un coche nuevo igual, o con lo que pagaste por él, según el texto exacto de tu contrato. Comprueba el plazo que marca tu póliza y la fecha de primera matriculación: si estás dentro, reclama esa cobertura expresamente, porque no siempre la aplican de oficio. Si te has pasado del plazo, vuelves a la regla general.
Si no estás de acuerdo con la peritación
Pasa mucho y es normal: el perito trabaja para la aseguradora y la tabla no conoce tu coche. Tienes derecho a discutir la cifra, y la Ley de Contrato de Seguro recoge un procedimiento para ello, la peritación contradictoria: tú nombras a tu propio perito, la aseguradora al suyo, y si los dos no se ponen de acuerdo, se nombra a un tercero cuya valoración es la que vale. A tu perito lo pagas tú; el tercero se paga entre los dos.
Antes de llegar ahí, casi siempre merece la pena una fase menos formal: mandar a la aseguradora por escrito por qué su valor no es correcto y con qué pruebas. Lo que de verdad mueve una valoración:
- Anuncios de coches iguales al tuyo (mismo modelo, versión, año y kilómetros parecidos) en los portales de segunda mano, con fecha y precio. Es la prueba más directa del valor de mercado.
- Facturas de mantenimiento y reparaciones recientes: distribución cambiada, neumáticos nuevos. Demuestran que el coche no era uno cualquiera de su año.
- La factura de compra y la ficha técnica con los extras, para que entren en la valoración.
- Fotos del coche antes del siniestro, si las tienes. Para el estado de la carrocería y del interior valen más que cualquier argumento.
Si la aseguradora no se mueve ni con eso, el siguiente paso es la reclamación formal: primero al servicio de atención al cliente o al defensor del asegurado de la compañía, y después a la Dirección General de Seguros y Fondos de Pensiones. Está contado paso a paso en cómo reclamar a una aseguradora cuando no atiende tu queja. Mientras tanto, no firmes el finiquito y no entregues el coche.
Errores que cuestan dinero
Los más repetidos, y todos evitables con un poco de calma:
Aceptar la primera cifra sin pedir el desglose. La primera oferta sale de la tabla, sin ajustes. Pedir el informe del perito y compararlo con anuncios reales de tu coche es media hora de trabajo y a menudo cambia el resultado.
No reclamar los extras. Si el coche tenía equipamiento opcional de fábrica o accesorios declarados, deben entrar en la valoración. Si no lo dices, no entran.
Dejar de pagar la póliza sin cerrarla. El coche ya no existe pero el contrato sigue vivo hasta que lo cancelas como toca. Si simplemente dejas de pagar el recibo, puedes encontrarte con una deuda con la aseguradora y con problemas para contratar el siguiente seguro.
Vender el siniestrado sin darlo de baja. Si te quedas el coche y luego lo vendes «para piezas» sin hacer la transferencia o sin tramitar la baja en Tráfico, las multas, el impuesto de circulación, los peajes impagados y cualquier lío que cause ese coche siguen llegando a tu nombre. Si va a un desguace, que sea un centro autorizado y pídeles el certificado de destrucción.
Preguntas frecuentes sobre el siniestro total
¿Puedo seguir conduciendo un coche declarado siniestro total?
Solo si te lo has quedado, y según qué se haya dañado. Si aceptaste la indemnización completa, el coche es de la aseguradora. Si lo conservas y el daño es estético, puedes circular. Si afecta a la estructura, a los frenos, a la dirección o a los airbags, repáralo y pasa la inspección que te indique la ITV antes de volver a usarlo.
¿Me pagan el coche a valor de mercado o al precio que yo pagué?
Casi siempre a valor venal o de mercado: lo que valía el coche de segunda mano justo antes del siniestro según las tablas de la aseguradora. Lo que pagaste por él no cuenta. La excepción es la cobertura a valor de nuevo, que solo tienen algunas pólizas a todo riesgo y solo durante los primeros años del coche, según el plazo que marque el contrato.
¿Puedo comprar mi propio coche siniestrado a la aseguradora?
Sí, y en la práctica es la opción de quedarte el coche: la aseguradora calcula lo que valen los restos y te paga el valor del coche menos esa cantidad. No lo «recompras» porque nunca ha dejado de ser tuyo; cobras menos. Pide el valor de restos por escrito y compáralo con lo que pagaría un desguace o un comprador de vehículos accidentados.
¿Qué pasa si todavía estoy pagando el coche a plazos?
El préstamo no desaparece con el coche. Si la financiera figura en la póliza como beneficiaria o hay reserva de dominio, la aseguradora le paga primero lo pendiente y a ti el resto, si lo hay. Si la deuda es mayor que la indemnización, la diferencia la sigues pagando tú. Revisa si tu financiación incluye un seguro para ese hueco.
¿Un siniestro total sube mucho mi seguro siguiente?
Depende de quién tuvo la culpa. Si fue otro conductor y su seguro ha pagado, no debería afectar a tu historial. Si fue culpa tuya o no hay responsable (granizo, robo, un golpe estando aparcado sin testigos, una inundación), cuenta como siniestro con cargo a tu póliza y puede encarecer la renovación. La prima nueva dependerá sobre todo del coche que asegures después y de tu historial.
«`
Pendiente antes de publicar. Guardar este texto en `borradores/2026-10-13-mar620-siniestro-total-final.md` y hacer copia previa del post 328, ya que en esta sesión no se me permitió escribir. El bloque FAQPage en JSON-LD se añade aparte con las cinco preguntas de arriba.