
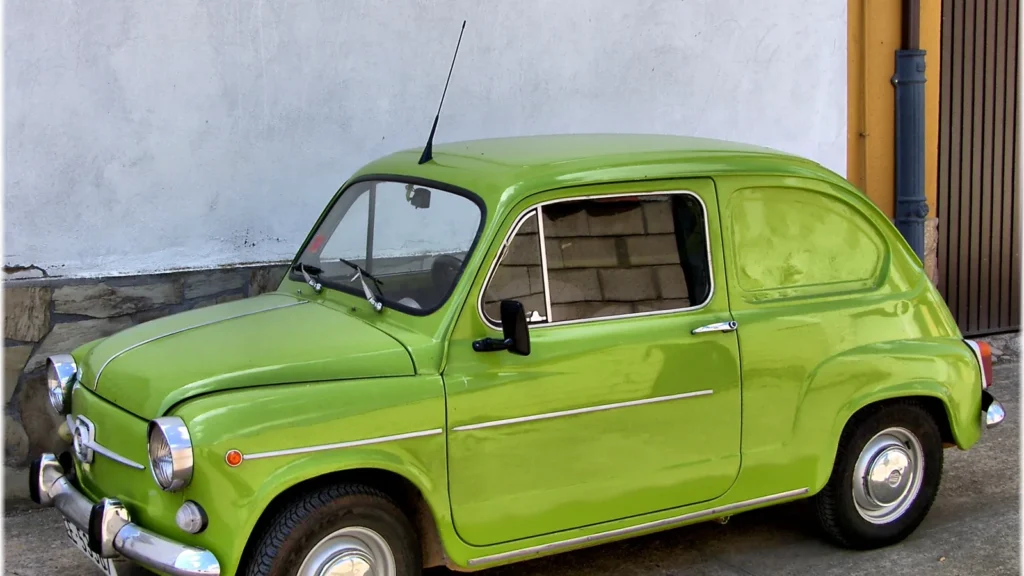
Un seguro de coche clásico cuesta menos que el de un coche moderno y, a cambio, pone condiciones que una póliza normal no pone: edad mínima del coche y del conductor, uso esporádico, a veces un límite de kilómetros y un valor del vehículo pactado por escrito. Esta guía explica qué exigen las aseguradoras en 2026, qué cubre de verdad la póliza, cuánto cuesta con precios publicados y fechados, y qué diferencia hay entre un clásico para el seguro y un vehículo histórico para la ley.
Qué es un seguro de coche clásico
Es una póliza de automóvil diseñada para coches de cierta antigüedad que no se usan como medio de transporte diario. Lleva la misma responsabilidad civil obligatoria que cualquier otro seguro de coche, pero cambia en tres puntos que conviene tener claros desde el principio.
El primero es el uso. La aseguradora parte de que el coche sale poco: fines de semana, rutas de club, alguna concentración. Esa premisa es la que explica el precio, y por eso muchas pólizas la convierten en condición escrita, con un límite de kilómetros al año.
El segundo es el valor del coche. En un seguro convencional, si te roban el vehículo o queda siniestro total, te pagan el valor venal, lo que valía en el mercado justo antes del siniestro según tablas de depreciación. En un coche de 35 años esa cuenta no sirve: su valor no baja con los años, depende del estado, de la originalidad y de lo que cueste encontrar otro igual. El seguro de clásico resuelve el problema con el valor pactado, una cifra acordada entre tú y la aseguradora que se escribe en la póliza y es la que cobras si lo pierdes.
El tercero es la selección del cliente. Un seguro de coche clásico barato lo es porque la aseguradora elige a quién se lo vende. Si no cumples las condiciones de edad, de carnet o de uso, no pagas más: directamente no te lo ofrecen y tienes que recurrir a una póliza convencional.
Requisitos del seguro de coche clásico: del coche y del conductor
No hay una ley que diga qué es un coche clásico a efectos de seguro, así que cada compañía fija sus propias condiciones. Las que publican las principales opciones del mercado español se parecen bastante entre sí.
Requisitos del coche. Mapfre ofrece su producto para turismos de más de 25 años, según la página oficial de su seguro de coche clásico. AMV, especializada en vehículos de club, baja el listón a los 20 años, como indica en su página de seguros para coches clásicos. La correduría Zalba-Caldú pide más de 25 años de antigüedad y matrícula española, según sus condiciones para coche clásico e histórico, y excluye los vehículos vivienda y los de transporte de mercancías.
Requisitos del conductor. Aquí es donde más gente se queda fuera. Mapfre exige que el propietario tenga más de 25 años y que sea el único conductor del coche. Zalba-Caldú pide un conductor con un mínimo de 25 años de edad y 2 años de carnet, y añade un requisito que en un seguro normal no existe: que el asegurado tenga otro vehículo de uso habitual. Es la forma de garantizar que el clásico no es el coche con el que vas a trabajar cada día.
Esos dos años de carnet dejan fuera a quien acaba de aprobar, aunque el coche tenga 50 años y sea una herencia familiar. Para ese perfil el camino es una póliza convencional, con las primas y recargos que explicamos en nuestra guía del seguro de coche para conductor novel. Y si el problema es la edad, no el carnet, el caso es parecido: un conductor de 22 años tendrá que asegurar el clásico con una póliza normal, en las condiciones que detallamos en la entrada sobre el seguro de coche para jóvenes, hasta que cumpla los 25.
El RACE, en su información sobre el seguro de coche clásico, resume el criterio del mercado: lo normal son 25 años o más, y las aseguradoras valoran además la conservación, la originalidad y el estado del vehículo. Un clásico restaurado y guardado a cubierto encuentra seguro con más facilidad y mejor precio que uno con el motor cambiado y aparcado en la calle.
¿Cuántos años debe tener un coche para ser clásico?
Para el seguro, entre 20 y 25 años, según la compañía. AMV asegura coches a partir de 20 años, según su página del producto; Mapfre, Zalba-Caldú y el RACE sitúan el umbral en los 25. Un coche de 1999 ya entra en Mapfre; uno de 2004 solo entra, de momento, en AMV.
Para la ley, la palabra es otra y la cifra también. La figura legal se llama «vehículo histórico» y la regula el Real Decreto 892/2024, que aprueba el Reglamento de Vehículos Históricos. Su artículo 3.1 exige, entre otras condiciones, «haber sido fabricados o matriculados por primera vez hace treinta años como mínimo», que el tipo específico haya dejado de producirse y que el coche esté en su estado original, sin cambios fundamentales en motor, frenos, dirección, suspensión o carrocería. Puedes leer el texto completo en el BOE, Real Decreto 892/2024. El propio reglamento explica que la antigüedad mínima pasó «de veinticinco a treinta años» respecto a la norma anterior.
Ese mismo reglamento define, en su artículo 2.9, lo que es «uso ocasional» de un vehículo histórico: una circulación que no exceda de 96 días al año. Es un concepto administrativo, no de seguro, pero da una idea de para qué está pensada la figura.
Las dos edades conviven sin molestarse. Un Seat Ibiza de 1999 es clásico para Mapfre y no es histórico para nadie. Un Renault 5 de 1985 puede ser las dos cosas, pero solo será histórico si su dueño pide esa clasificación y la obtiene. Y un coche de 40 años con un motor moderno puede asegurarse como clásico sin problema y, en cambio, no cumplir el requisito de estado original del artículo 3.1.
Para la aseguradora, la matrícula histórica no es un requisito ni un descuento automático. La prima se calcula con la antigüedad, el valor pactado, el uso y el perfil del conductor, tenga el coche placa histórica o no. Lo que sí hace falta es que esté correctamente matriculado y con la ITV en vigor.
Qué cubre un seguro de coche clásico
Las coberturas se llaman igual que en cualquier seguro de coche, pero no pesan lo mismo. Conviene repasarlas una a una.
Responsabilidad civil obligatoria. Es la única cobertura que exige la ley, y la exige a todos los vehículos a motor sin excepción por antigüedad. El artículo 2.1 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, aprobado por el Real Decreto Legislativo 8/2004, dice que «todo propietario de vehículos a motor que tenga su estacionamiento habitual en España estará obligado a suscribir y mantener en vigor un contrato de seguro por cada vehículo de que sea titular». Lo tienes en el texto consolidado del BOE. Paga los daños que tu coche cause a otras personas y a sus bienes. No paga nada de tu coche.
Terceros ampliado. Es el escalón intermedio y, en un clásico, el más contratado. La modalidad básica de Mapfre, según su página del producto, es un terceros con lunas, incendio, robo y asistencia. Cada una de esas garantías tiene un sentido especial en un coche antiguo. El incendio es un riesgo real con instalaciones eléctricas de hace décadas. El robo solo compensa si la póliza fija un valor pactado; si paga a valor venal, cobras poco. Las lunas de muchos clásicos ya no se fabrican y hay que buscarlas en desguaces o encargarlas: pregunta cómo gestiona la aseguradora una luna que no está en catálogo.
Todo riesgo con valor pactado. Añade los daños propios. Mapfre lo vende como «todo riesgo con valor pactado», con una franquicia de 600 euros, según la misma página. Esa franquicia es más alta que la habitual en un todo riesgo de coche moderno, y dice mucho del producto: no está pensado para arreglar roces de aparcamiento, sino para el siniestro grande.
Valor pactado. Es la cobertura que distingue un seguro de clásico de uno convencional. La correduría especializada SeguroParaTuClásico lo describe como «fijar el valor pactado del vehículo asegurado de manera explícita en póliza», en su página de precios del seguro de coche clásico. Funciona así: tú propones un valor, la aseguradora lo acepta, y para cifras altas te pedirá fotografías, facturas de restauración o una tasación. Ese valor marca la prima de las coberturas de daños y es lo que cobras en robo, incendio o pérdida total. Declarar de más te hace pagar cada año por nada; declarar de menos te deja infraasegurado el día que ocurra algo. Y hay que revisarlo: si restauras el coche o sube el mercado de tu modelo, actualiza la póliza.
Asistencia en viaje. Un coche de 40 años se avería más y se repara en menos sitios. Comprueba desde qué kilómetro actúa la grúa, si puedes elegir taller aunque esté lejos y cómo se remolca un vehículo que no debe arrastrarse con las ruedas en el suelo.
Seguro del conductor. La responsabilidad civil nunca cubre tus propias lesiones. En un coche sin airbag ni ABS, el seguro de accidentes del conductor merece más atención que en uno actual.
Precio del seguro de coche clásico en 2026
Menos que un coche moderno, y menos cuanto más viejo es el coche. La lógica es sencilla: un clásico recorre pocos kilómetros, lo conduce casi siempre su dueño y duerme a cubierto. La siniestralidad es baja y la prima lo refleja.
Mapfre es la única gran aseguradora que publica una tarifa cerrada por tramos de antigüedad. Son los precios anuales para turismos de más de 25 años que aparecen en la página oficial de su seguro de coche clásico, consultada el 8 de noviembre de 2026. La condición es que el propietario tenga más de 25 años y sea el único conductor.
| Antigüedad del coche | Terceros con lunas, incendio, robo y asistencia | Todo riesgo con franquicia de 600 € |
|---|---|---|
| De 25 a 29 años | 174,19 € al año | 315,05 € al año |
| De 30 a 40 años | 152,74 € al año | 293,60 € al año |
| Más de 40 años | 122,21 € al año | 263,07 € al año |
Dos detalles de esa tabla merecen atención. El primero es que el salto del terceros al todo riesgo cuesta más o menos lo mismo en los tres tramos, unos 140 euros: lo que encarece el todo riesgo es el valor del coche, no su edad. El segundo es que el tramo más barato es el de los coches de más de 40 años, al revés que en un seguro convencional, donde un coche viejo suele pagar más. Si quieres comparar con las modalidades generales de la misma compañía, tienes su tabla en nuestra ficha del seguro de coche de Mapfre.
Por debajo de Mapfre está AMV, que anuncia su seguro de coche clásico desde 43 euros al año para coches de 20 años o más, según su página del producto. Rankia recogía la misma cifra en su comparativa de octubre de 2026, junto con los 122 euros del tramo más barato de Mapfre. Ese «desde» tiene su explicación: es un terceros para un coche que hace pocos kilómetros y un conductor que cumple todos los requisitos. En cuanto añades valor pactado y daños propios, la prima sube en función del valor que declares. Cómo trabaja esta aseguradora, qué vehículos acepta y qué dicen sus clientes lo contamos en nuestra ficha de AMV Seguros.
Con los datos publicados, el rango real para un turismo clásico en España va desde los 43 euros anuales del terceros de AMV hasta los 315,05 euros del todo riesgo de Mapfre para un coche de 25 a 29 años. Entre un extremo y otro, lo que manda es cuánto vale tu coche y cuánto quieres cobrar si lo pierdes. Las corredurías especializadas se mueven en ese mismo rango, pero no publican tarifas cerradas: el precio sale de su cotizador con tu coche y tu perfil.
Límite de kilómetros: por qué el uso diario lo estropea
El seguro de clásico es barato porque el coche se usa poco, y muchas pólizas convierten esa premisa en una cláusula. La correduría SeguroParaTuClásico fija un límite de 5.000 kilómetros al año para coches y de 3.000 para motos, y permite ampliarlo hasta 10.000 kilómetros pagando un 25 % más de prima, según las condiciones que publica en su web. Mapfre, en cambio, no menciona ningún límite de kilómetros en la página de su producto.
¿Cuál te conviene? Depende de para qué tienes el coche. Para salidas de fin de semana, alguna ruta de club y la concentración de turno, 5.000 kilómetros al año suelen sobrar. Si lo usas también entre semana, no, y entonces una póliza sin límite o una ampliación a 10.000 kilómetros te ahorra un disgusto.
El disgusto es este: si superas el límite pactado y tienes un siniestro, la aseguradora puede reducir la indemnización o rechazarla por incumplimiento de las condiciones de la póliza. El cuentakilómetros es lo primero que mira el perito. Anota el kilometraje el día que contratas, hazle una foto y guárdala con la póliza.
Hay un error frecuente que conviene evitar. Algunos propietarios piensan en asegurar el clásico a terceros con una póliza barata y, cuando quieren hacer un viaje largo, buscar una cobertura temporal. Ese producto existe para otras situaciones, como conducir el coche de otra persona unos días, y lo explicamos en nuestra guía del seguro de coche por días, pero no sustituye a la póliza anual del clásico ni amplía su límite de kilómetros. Si vas a hacer más kilómetros de los previstos, lo que toca es avisar a la aseguradora y ampliar la póliza.
Cómo contratar un seguro de coche clásico
Tienes dos caminos. Contratar directamente con una aseguradora que tenga producto propio, como Mapfre o AMV, o acudir a una correduría especializada en vehículos clásicos, como Zalba-Caldú o SeguroParaTuClásico, que trabaja con varias compañías y conoce las particularidades de estos coches. La directa suele ser más sencilla si tu coche es un modelo común y tu perfil cumple todas las condiciones. La correduría suele compensar cuando el coche tiene un valor alto, una historia particular o alguna modificación que una aseguradora generalista no sabe valorar.
En ambos casos te pedirán documentación del coche y del conductor. Lo habitual es el permiso de circulación y la ficha técnica, la ITV en vigor, el carnet de conducir, y fotografías del vehículo por fuera, por dentro y del cuentakilómetros. Si quieres un valor pactado alto, prepara facturas de restauración, catálogos o una tasación: la aseguradora acepta el valor que puedas justificar, no el que te gustaría.
Antes de firmar, pide el condicionado por escrito y busca cuatro cosas: el valor pactado, el límite de kilómetros, la franquicia y los requisitos de conductor. Son los cuatro puntos donde un seguro de coche clásico se gana o se pierde. Si la póliza menciona un segundo vehículo de uso habitual, asegúrate de que lo tienes a tu nombre o al de alguien de tu hogar, porque es una condición que se comprueba en el siniestro, no en la contratación.
Si ya tienes el coche de diario asegurado, empieza por preguntar a esa compañía. Muchas hacen mejor precio a quien agrupa varias pólizas, y la relación previa facilita la aceptación del riesgo. Mapfre, por ejemplo, tiene producto específico de clásico y una red de oficinas en toda España; su funcionamiento general y el resto de sus ramos los describimos en nuestra ficha de Mapfre Seguros.
Un último consejo práctico: contrata con tiempo. Un clásico no se asegura en diez minutos desde el móvil. Entre la revisión de fotos, la valoración del coche y la aceptación del riesgo pueden pasar varios días, y mientras tanto el coche no puede moverse del garaje.
¿Es obligatorio asegurar un coche clásico?
Sí, desde el primer día y sin excepción por antigüedad, por uso ocasional ni por tenerlo guardado. El artículo 2.1 del Real Decreto Legislativo 8/2004 obliga a «todo propietario de vehículos a motor que tenga su estacionamiento habitual en España» a «suscribir y mantener en vigor un contrato de seguro por cada vehículo de que sea titular», tal como recoge el texto consolidado en el BOE. La obligación nace de ser titular del vehículo, no de circular con él. Si el coche está matriculado y a tu nombre, necesita seguro aunque solo salga a una concentración al año.
Lo que exige la ley es solo la responsabilidad civil obligatoria, la que paga los daños a terceros. Todo lo demás, incluido el valor pactado que protege tu propio coche, es voluntario. Un clásico con solo la cobertura obligatoria cumple la ley, pero si arde en el garaje o se lo llevan, la pérdida la asumes tú, con piezas que a veces ya no se fabrican.
¿Y si el coche va a estar parado una larga temporada, en restauración o guardado? La ley vincula la obligación a la titularidad del vehículo matriculado, así que la única vía para dejar de asegurarlo pasa por la situación administrativa del coche en la DGT, no por una decisión propia. Para esta guía no hemos comprobado los plazos ni los requisitos de ese trámite, así que no los detallamos aquí: infórmate en la DGT antes de dar de baja la póliza. Lo que sí está claro es lo contrario: un coche dado de alta y sin seguro incumple la ley aunque no se mueva.
Preguntas frecuentes sobre el seguro de coche clásico
¿Cuánto cuesta un seguro de coche clásico?
Según los precios publicados por Mapfre el 8 de noviembre de 2026, su terceros con lunas, incendio, robo y asistencia cuesta 174,19 euros al año para coches de 25 a 29 años, 152,74 euros para los de 30 a 40 años y 122,21 euros para los de más de 40 años; el todo riesgo con franquicia de 600 euros cuesta 315,05, 293,60 y 263,07 euros respectivamente. AMV anuncia su seguro de coche clásico desde 43 euros al año para coches de 20 años o más.
¿Qué requisitos tiene un seguro de coche clásico?
Dependen de cada aseguradora, porque no hay ley que los fije. Mapfre exige un coche de más de 25 años, un propietario mayor de 25 años y que sea el único conductor. Zalba-Caldú pide más de 25 años de antigüedad, matrícula española, otro vehículo de uso habitual y un conductor con al menos 25 años y 2 años de carnet. AMV acepta coches a partir de 20 años.
¿Cuántos años debe tener un coche para ser clásico?
Para el seguro, entre 20 y 25 años según la compañía: AMV lo asegura a partir de 20 años y Mapfre, Zalba-Caldú y el RACE sitúan el umbral en los 25. Para la ley, la figura es la de vehículo histórico, y el artículo 3.1 del Real Decreto 892/2024 exige 30 años como mínimo desde la fabricación o la primera matriculación, tipo fuera de producción y estado original.
¿Es obligatorio el seguro de un coche clásico?
Sí. El artículo 2.1 del Real Decreto Legislativo 8/2004 obliga a todo propietario de un vehículo a motor con estacionamiento habitual en España a suscribir y mantener en vigor un seguro por cada vehículo del que sea titular, sin excepción por antigüedad ni por uso ocasional. Solo es obligatoria la responsabilidad civil; el resto de coberturas, incluido el valor pactado, son voluntarias.
¿Puedo usar mi coche clásico a diario?
Con la mayoría de pólizas de clásico, no. Están pensadas para un uso esporádico y muchas fijan un límite de kilómetros: SeguroParaTuClásico establece 5.000 kilómetros al año para coches, ampliables a 10.000 con un 25 % más de prima. Algunas corredurías exigen además tener otro vehículo de uso habitual. Superar el límite pactado puede dejarte sin indemnización en un siniestro. Mapfre no menciona límite de kilómetros en su producto.
¿Qué es el valor pactado?
Es el valor del coche que acuerdas con la aseguradora al contratar y que figura por escrito en la póliza. En caso de robo, incendio o pérdida total, cobras esa cifra en lugar del valor venal que se calcularía con tablas de depreciación. Es la cobertura que diferencia un seguro de coche clásico de uno convencional y la ofrecen tanto Mapfre, en su todo riesgo con valor pactado, como las corredurías especializadas.