
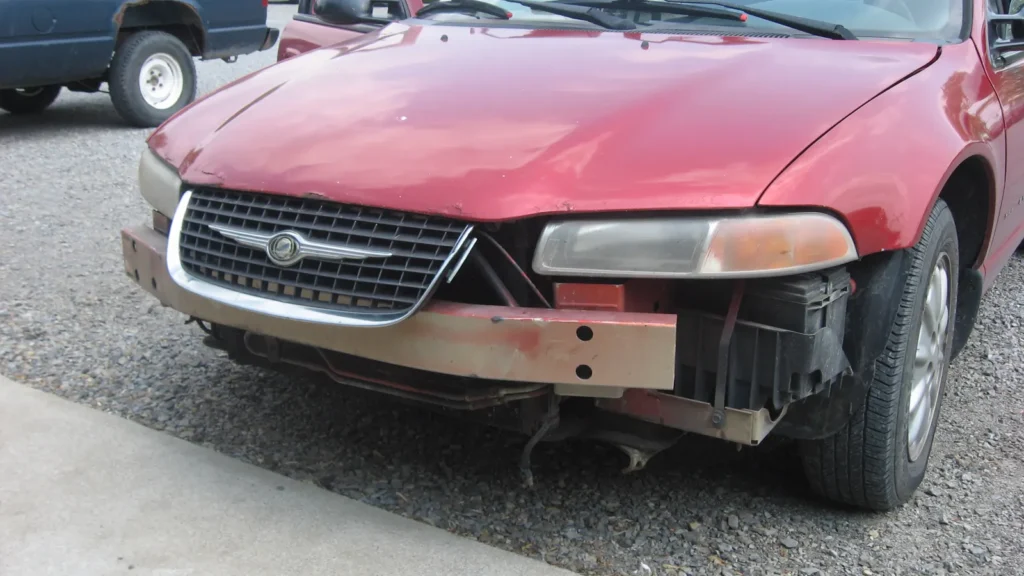
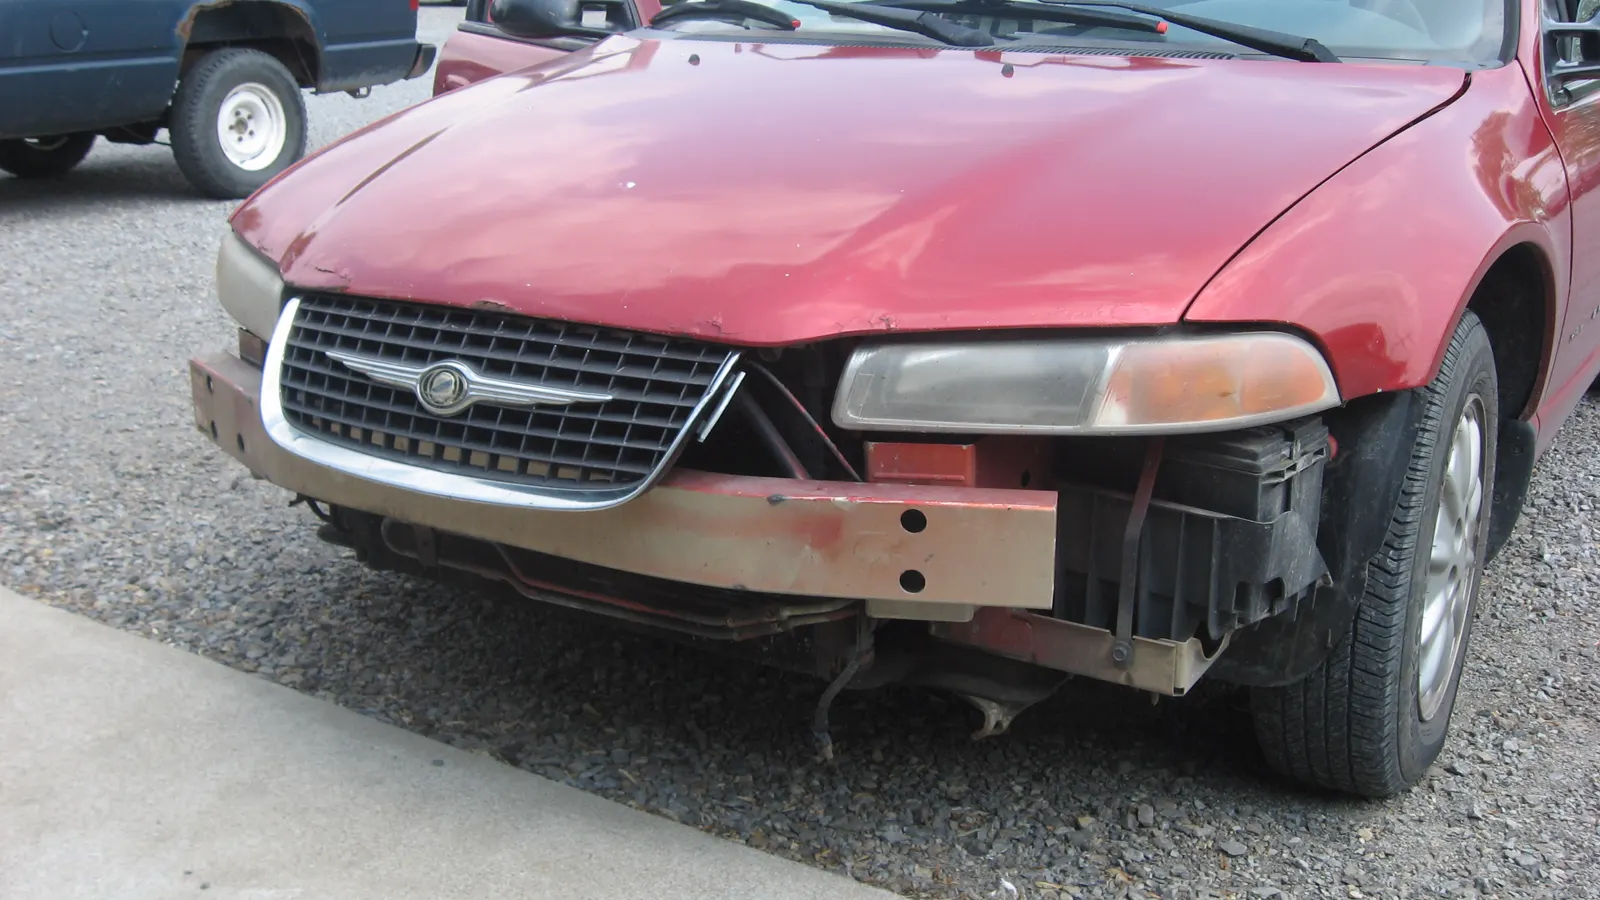
La franquicia es la parte de cada siniestro que pagas tú antes de que el seguro ponga el resto. Es una cantidad fija, pactada al firmar la póliza, y aparece sobre todo en los seguros de coche a todo riesgo, aunque también la verás en pólizas de hogar, de viaje o de responsabilidad civil. A cambio de asumirla, la prima baja. Esa es toda la idea, y aun así genera más confusión que casi cualquier otra palabra del contrato, porque en el lenguaje de la calle «franquicia» es una tienda con marca ajena y en media Latinoamérica a esto mismo lo llaman «deducible».
En esta guía explicamos qué es exactamente, cómo se aplica con un ejemplo numérico sacado de una fuente oficial, qué tipos existen, qué ocurre cuando el daño es menor que la franquicia y cómo decidir si te compensa. Las cifras que usamos llevan su fuente enlazada y no damos rangos de precio que no hayamos podido comprobar.
Qué es la franquicia en un seguro
La franquicia es un importe que el asegurado se compromete a pagar de su bolsillo en cada siniestro cubierto por la póliza. Lo fija el contrato, no la aseguradora en el momento del accidente, y queda escrito en las condiciones particulares junto a las garantías a las que afecta. Volkswagen Financial Services la define en su web como una cantidad preestablecida que se pacta al contratar y que el asegurado asume cuando hay un siniestro; la compañía indemniza solo lo que exceda de ese importe.
Conviene separar tres ideas que suelen mezclarse. Primera: la franquicia no es un pago mensual ni anual, solo se paga si hay siniestro. Segunda: no reduce lo que estás asegurado, reduce lo que cobras en cada parte. Tercera: no es un castigo, es un reparto del riesgo que tú eliges al contratar, y por eso tiene un reflejo directo en el precio. Si buscas «franquicia seguro auto» o «franquicia seguro automotor» y vives en España, estás buscando esto mismo: el término cambia según el país, el mecanismo no.
Cómo funciona: el ejemplo paso a paso
El ejemplo más claro es el que publica Volkswagen Financial Services en su guía sobre la franquicia del seguro de coche: una reparación de 1.000 € con una franquicia de 200 €. El asegurado paga los 200 € y la aseguradora los 800 € restantes. Con esos dos números en la cabeza, el recorrido de un siniestro con franquicia es este:
- Ocurre el daño y lo comunicas a la compañía en el plazo que marcan la póliza y la ley. Si hay otro vehículo implicado, rellenas el parte amistoso.
- La aseguradora envía al perito o te manda a un taller concertado, que valora la reparación. Supongamos que la cifra son esos 1.000 €.
- Se descuenta la franquicia. La compañía autoriza la reparación y se hace cargo de 800 €. Los otros 200 € son tuyos.
- Pagas tu parte. Lo habitual es que el taller te cobre la franquicia directamente al recoger el coche y facture el resto a la aseguradora. En algunas pólizas la compañía te paga la indemnización ya descontada y eres tú quien liquida con el taller.
Si en lugar de 1.000 € la reparación costara 150 €, la aseguradora no pagaría nada: el daño entero queda por debajo de la franquicia y corre de tu cuenta. De eso hablamos más abajo, porque es la situación que más disgustos da.
Tipos de franquicia: absoluta, relativa y por qué no es un copago
La que acabamos de ver es la franquicia absoluta, la más extendida en los seguros de coche: se descuenta siempre, sea cual sea el tamaño del daño. Si la reparación son 1.000 €, cobras 800 €; si son 5.000 €, cobras 4.800 €.
La franquicia relativa, también llamada condicional, funciona como un umbral. Si el daño no llega a la franquicia, lo pagas íntegro tú. Si la supera, la aseguradora paga el daño completo sin descontar nada. Con los mismos números del ejemplo, una franquicia relativa de 200 € dejaría una reparación de 150 € a tu cargo, pero pagaría los 1.000 € enteros de la otra. Es menos frecuente en el ramo del automóvil y más habitual en seguros de empresa o de transporte, así que si tu póliza la tiene, debe decirlo con esa palabra.
En algunos ramos la franquicia no se expresa en euros sino como un porcentaje del daño o del capital asegurado. El funcionamiento es el mismo, solo cambia la forma de calcular tu parte.
Y una aclaración que ahorra discusiones: franquicia y copago no son lo mismo. El copago es propio de los seguros de salud y es una cantidad que pagas por cada uso, por ejemplo por cada consulta o prueba, con independencia de lo que cueste el servicio. La franquicia se aplica sobre el importe de un siniestro y solo cuando hay siniestro. Puedes tener un seguro médico con copagos y un seguro de coche con franquicia, y son dos mecanismos distintos.
Dónde aparece: todo riesgo del coche, hogar y otros seguros
En el coche, la franquicia va casi siempre ligada a los daños propios. El seguro obligatorio responde de los daños que causas a otros y ahí tú no pagas franquicia alguna al perjudicado; la franquicia entra en juego cuando contratas la cobertura de daños a tu propio vehículo, es decir, en el todo riesgo. Por eso la oferta estándar del mercado es «todo riesgo con franquicia» frente a «todo riesgo sin franquicia», y la primera es la vía que muchas compañías ofrecen a quien tiene poca antigüedad de carné para que el todo riesgo le salga asumible: si estás en ese caso, en nuestra guía del seguro de coche para conductor novel contamos qué encarece la prima y qué margen hay para negociar.
Dentro de la misma póliza, la franquicia no tiene por qué afectar a todas las garantías. Es frecuente que se aplique a los daños propios por colisión y no a las lunas, el robo o el incendio, o que cada garantía tenga la suya. Esto se lee en las condiciones particulares, garantía por garantía, y es lo primero que hay que mirar al comparar dos ofertas que parecen iguales.
En el hogar también existe, aunque se habla menos de ella. Algunas pólizas fijan una franquicia por siniestro en daños por agua o en roturas, y otras anuncian «sin franquicias» como argumento de venta. Si estás revisando la tuya, en qué cubre el seguro de hogar repasamos las garantías donde conviene comprobarlo, y en seguro de hogar barato explicamos por qué una prima muy baja a veces esconde franquicias altas.
Otros lugares donde la encontrarás: los seguros de responsabilidad civil profesional, los de viaje, los de mascotas y, muy especialmente, el alquiler de coches. Cuando una empresa de alquiler te ofrece «reducir la franquicia» o «seguro sin franquicia» en el mostrador, te está vendiendo exactamente este concepto: la cantidad máxima que te cobrarán si devuelves el coche con daños. Léela en el contrato antes de firmar y no en el folleto.
Cómo afecta la franquicia al precio de la prima
La regla es inversa y sin excepciones: a más franquicia, menos prima; a menos franquicia, más prima. Tiene lógica para las dos partes. La aseguradora se ahorra tramitar los siniestros pequeños, que son los más numerosos y los que más gasto de gestión generan en proporción a lo que pagan. Tú, a cambio, asumes ese riesgo pequeño y pagas menos cada año. En cuánto cuesta un seguro de coche a todo riesgo verás cómo se traduce esa diferencia en las tarifas que publican las compañías; aquí nos quedamos con el método, que es lo que no cambia de un año a otro.
La cuenta que tienes que hacer es sencilla y conviene hacerla con tus números, no con los de nadie más. Pide presupuesto para la misma cobertura con dos o tres franquicias distintas y anota la diferencia anual de prima. Esa diferencia es lo que ahorras cada año sin siniestros. La franquicia es lo que pagarías de más el año en que lo tengas. Si el ahorro acumulado en los años que razonablemente vas a pasar sin dar un parte supera la franquicia, la franquicia alta te compensa. Si tienes un siniestro cada año, probablemente no.
Hay un segundo efecto que a veces se olvida. Con franquicia, los golpes pequeños dejas de declararlos porque no te sale a cuenta, y eso protege tu historial de siniestralidad y, con él, la prima de los años siguientes. Es un ahorro indirecto que no aparece en el presupuesto pero existe.
Qué pasa si el daño no llega a la franquicia
Si el coste de la reparación es igual o inferior a la franquicia, la aseguradora no paga nada y la factura es tuya entera. Con el ejemplo de antes: un arañazo de 150 € con franquicia de 200 € lo pagas tú, los 150 €. No es que el seguro «no cubra» ese daño; está cubierto, pero la parte que te corresponde a ti ya se lo come todo.
Lo práctico, antes de dar parte, es pedir presupuesto en un taller. Si la cifra queda por debajo de la franquicia, declararlo solo te sirve para que conste un siniestro en tu historial sin recibir un euro a cambio. Si la supera, da parte y que la compañía lo gestione. La excepción es cuando hay un tercero culpable identificado: entonces sí interesa declarar aunque el daño sea pequeño, porque quien debe pagarlo es su seguro, no el tuyo, y la franquicia no entra en juego o se recupera.
Dos matices que preguntan mucho. La franquicia es por siniestro, no por pieza ni por año: si en un mismo golpe se dañan el parachoques y el faro, se aplica una sola franquicia a la suma de la reparación. Y si tienes dos golpes en fechas distintas, son dos siniestros y dos franquicias. Si tu póliza es de franquicia relativa, recuerda que el umbral funciona al revés: por debajo pagas tú, por encima paga la compañía todo.
Cómo elegir la franquicia que te conviene
No hay una franquicia buena para todo el mundo. La que te conviene depende de cuatro cosas que solo tú conoces:
- Tu colchón. La franquicia se paga de golpe, el día que recoges el coche del taller. Si pagarla te obligaría a endeudarte, es demasiado alta para ti, por mucho que abarate la prima.
- El valor del coche. En un coche nuevo o financiado, un todo riesgo con franquicia suele ser la forma razonable de protegerlo sin pagar la prima del todo riesgo completo. En un coche de muchos años y poco valor, la pregunta previa es si el todo riesgo tiene sentido, con o sin franquicia.
- Cómo lo usas. Muchos kilómetros, aparcar en la calle en una ciudad grande o conducir con prisas elevan la probabilidad de golpes pequeños, que son justo los que la franquicia deja a tu cargo. Si haces pocos kilómetros y aparcas en garaje, una franquicia alta te castigará pocas veces.
- Tu historial. Si llevas años sin partes, la franquicia alta es casi dinero regalado. Si acumulas siniestros, la baja te protege mejor.
Con esto claro, compara siempre la misma cobertura con distintas franquicias en la misma compañía, y después compara entre compañías. En nuestras fichas de aseguradoras tienes, para cada una, qué productos ofrece y cómo gestiona los siniestros, que es la otra mitad de la decisión: una franquicia baja en una compañía que tarda en peritar puede salirte peor que una alta en otra que resuelve rápido.
La franquicia en la póliza: letra pequeña y obligaciones
La franquicia debe constar en las condiciones particulares de la póliza, con su importe o porcentaje y con las garantías a las que se aplica. Si no la encuentras ahí, pídela por escrito a la compañía o al mediador antes de que haga falta. La base legal del contrato es la Ley 50/1980, de Contrato de Seguro (arts. 3 y 8), que regula qué debe recoger la póliza y cómo se indemnizan los siniestros; la franquicia es un pacto dentro de ese contrato, y por eso lo que no esté escrito en tu póliza no se te puede exigir.
Cuando leas el apartado, comprueba cuatro cosas. Si la franquicia es absoluta o relativa. Si es una cantidad fija o un porcentaje. A qué garantías se aplica exactamente, porque es habitual que lunas o robo vayan sin franquicia y daños propios con ella. Y si existe alguna condición que la modifique, como reparar en un taller concertado o acumular años sin siniestros.
Tus obligaciones no cambian por tener franquicia, pero algunas pesan más. Declara el siniestro en plazo y con la información completa. No repares por tu cuenta antes de que la compañía lo haya valorado, salvo que sea imprescindible para evitar un daño mayor. Paga la franquicia a quien corresponda, taller o aseguradora, en el momento que fije la póliza. Y si el culpable del daño es otro conductor identificado y su seguro responde, pide a tu compañía que te lo confirme por escrito: en ese caso lo normal es que no pagues franquicia, o que la recuperes cuando ella recobre el importe del otro seguro.
Dos recursos para contrastar lo que te digan: la guía de Volkswagen Financial Services, de la que sale el ejemplo de esta página, y la explicación de la aseguradora Qualitas Auto sobre qué es la franquicia del seguro de coche. Las dos son fuentes del propio sector, así que léelas sabiendo que venden pólizas, pero describen el mecanismo con precisión.
Preguntas frecuentes sobre la franquicia del seguro
¿Qué significa franquicia en un seguro?
Es la cantidad que el asegurado paga de su bolsillo en cada siniestro antes de que la aseguradora pague el resto. Se pacta al contratar, figura en las condiciones particulares de la póliza y solo se paga cuando hay un siniestro cubierto. A cambio de asumirla, la prima es más baja. En otros países se llama deducible.
¿Qué es un seguro a todo riesgo con franquicia?
Es un seguro de coche que cubre los daños del propio vehículo, además de los daños a terceros, pero en el que el asegurado asume una parte fija de cada reparación. En el ejemplo que publica Volkswagen Financial Services, con una franquicia de 200 € y una reparación de 1.000 €, el asegurado paga 200 € y la aseguradora 800 €. Es más barato que el todo riesgo sin franquicia porque el asegurado comparte el riesgo de los golpes pequeños.
¿Quién paga la franquicia si el accidente no es culpa mía?
Si el culpable es otro conductor identificado y su seguro responde del daño, lo normal es que no pagues franquicia o que tu aseguradora te la devuelva cuando recobre el importe del otro seguro. Pídelo por escrito. Si el culpable no está identificado, por ejemplo un golpe en un aparcamiento sin testigos, el siniestro se tramita por tu póliza de daños propios y la franquicia sí se aplica.
¿La franquicia se paga una vez al año o en cada siniestro?
En cada siniestro. Si en un mismo golpe se dañan varias piezas, se aplica una sola franquicia al total de la reparación. Si tienes dos golpes en fechas distintas, son dos siniestros y pagas dos franquicias. La póliza puede fijar franquicias diferentes para cada garantía, por ejemplo una para daños propios y ninguna para lunas.
¿Qué diferencia hay entre franquicia y copago?
La franquicia se aplica sobre el importe de un siniestro y solo cuando hay siniestro: pagas una parte fija de la reparación y la aseguradora el resto. El copago es propio de los seguros de salud y es una cantidad que pagas cada vez que usas un servicio, como una consulta o una prueba, con independencia de lo que cueste. Son mecanismos distintos y pueden convivir en seguros diferentes de la misma persona.
¿Compensa un seguro con franquicia alta?
Compensa cuando el ahorro anual de prima, multiplicado por los años que previsiblemente pasarás sin dar un parte, supera el importe de la franquicia, y siempre que puedas pagar esa franquicia de golpe sin endeudarte. Suele encajar a quien hace pocos kilómetros, aparca en garaje y lleva años sin siniestros. A quien acumula golpes pequeños o no tiene colchón le conviene más una franquicia baja o ninguna.